คำนวณแบบชัด ๆ ซื้อบ้าน 10 ล้านต้องผ่อนเดือนละเท่าไร วางแผนอย่างไรก่อนกู้?

ถ้ากำลังวางแผนซื้อบ้านราคา 10 ล้าน สิ่งที่ควรรู้ก่อนเลือกบ้านไม่ใช่แค่กู้ได้ไหม แต่คือซื้อบ้าน 10 ล้าน ผ่อนเดือนละเท่าไหร่ และต้องเตรียมการเงินแค่ไหนถึงจะผ่อนได้แบบไม่ตึงมือ เพราะค่างวดผ่อนบ้าน 10 ล้านอาจต่างกันมากตามเงินดาวน์ ดอกเบี้ย และระยะเวลาผ่อน
การรู้ตัวเลขเหล่านี้ตั้งแต่ต้นจะช่วยให้วางงบได้แม่นขึ้น เลือกราคาบ้านได้เหมาะกับรายได้ และมองเห็นภาระระยะยาวก่อนยื่นกู้ บทความนี้จึงสรุปวิธีคิดค่างวดแบบเป็นขั้นตอน พร้อมตัวอย่างบ้าน 10 ล้าน เพื่อให้วางแผนก่อนซื้อได้แม่นยำและไม่กดดันสภาพคล่องในระยะยาว
Key Takeaway
สารบัญบทความ
ก่อนตอบว่าบ้าน 10 ล้าน ผ่อนเดือนละเท่าไหร่ ต้องดูองค์ประกอบมากกว่าราคาบ้านเพียงตัวเดียว เพราะธนาคารคิดค่างวดจากวงเงินจริงและเงื่อนไขสินเชื่อ โดยปัจจัยหลักมีดังนี้
ปัจจุบัน ธปท. ต่ออายุการผ่อนคลายเพดาน LTV ไปถึงวันที่ 30 มิถุนายน 2570 แต่การผ่อนคลายดังกล่าวไม่ได้หมายความว่าผู้กู้ทุกคนจะได้รับวงเงิน 100% เพราะธนาคารยังต้องพิจารณาความสามารถในการชำระหนี้เป็นรายกรณี
ก่อนจะไปรู้ว่าผ่อนบ้านเดือนละเท่าไหร่ ลองมาทำความเข้าใจสูตรคำนวณคร่าว ๆ ที่ใช้ได้จริงในเบื้องต้นกันก่อน โดยวิธีคำนวณกู้บ้านที่ใช้ คือ
ค่างวดรายเดือน ≈ วงเงินกู้ × ค่าผ่อนต่อล้านบาท/เดือน
ตารางเปรียบเทียบค่างวดรายเดือนต่อ 1 ล้านบาท
|
อัตราดอกเบี้ย/ปี |
ระยะเวลาผ่อน 20 ปี / บ้านราคา 1 ล้านบาท / เดือน |
ระยะเวลาผ่อน 30 ปี / บ้านราคา 1 ล้านบาท / เดือน |
|
5.00% |
6,600 |
5,400 |
|
6.00% |
7,100 |
6,000 |
|
7.00% |
7,800 |
6,700 |
*หมายเหตุ : ตัวเลขนี้เป็นการประมาณจากสินเชื่อแบบผ่อนรายเดือนเท่ากัน โดยสมมติให้อัตราดอกเบี้ยบ้านคงที่ตลอดช่วงเวลา เพื่อใช้สำหรับวางแผนเบื้องต้นเท่านั้น
ตัวอย่างที่ 1 : บ้าน 10 ล้าน ผ่อน 30 ปีเดือนละเท่าไหร่?
สมมติว่าซื้อบ้านเดี่ยว ศาลายา บ้านหลังละ 10 ล้านบาท และกู้เต็ม 10 ล้านบาท อัตราดอกเบี้ยเฉลี่ย 6% ต่อปี ผ่อน 30 ปี จะคำนวณง่าย ๆ คือ
ดังนั้นคำถามว่าซื้อบ้าน 10 ล้าน ผ่อนเดือนเท่าไหร่ คำตอบคือประมาณ 60,000 บาท/เดือน แต่หากวาง เงินดาวน์บ้าน 2 ล้านบาท เหลือวงเงินกู้ 8 ล้านบาท ค่างวดภายใต้สมมติฐานเดียวกันจะลดเหลือประมาณ 48,000 บาทต่อเดือน
ตัวอย่างที่ 2 : บ้าน 20 ล้าน ผ่อนเดือนละเท่าไหร่?
หากกู้ 20 ล้านบาท อัตราดอกเบี้ยเฉลี่ย 6% ต่อปี และผ่อน 30 ปี จะคำนวณง่าย ๆ คือ
หมายเหตุ: ช่วงปีแรก ๆ ค่างวดมักเป็นสัดส่วนดอกเบี้ยมากกว่าเงินต้น และธนาคารอาจมีอัตราดอกเบี้ยพิเศษในช่วง 2-3 ปีแรก หลังจากนั้นค่างวดอาจเพิ่มขึ้น จึงควรวางแผนจากภาระผ่อนระยะยาว ไม่ดูเฉพาะดอกเบี้ยช่วงโปรโมชั่น
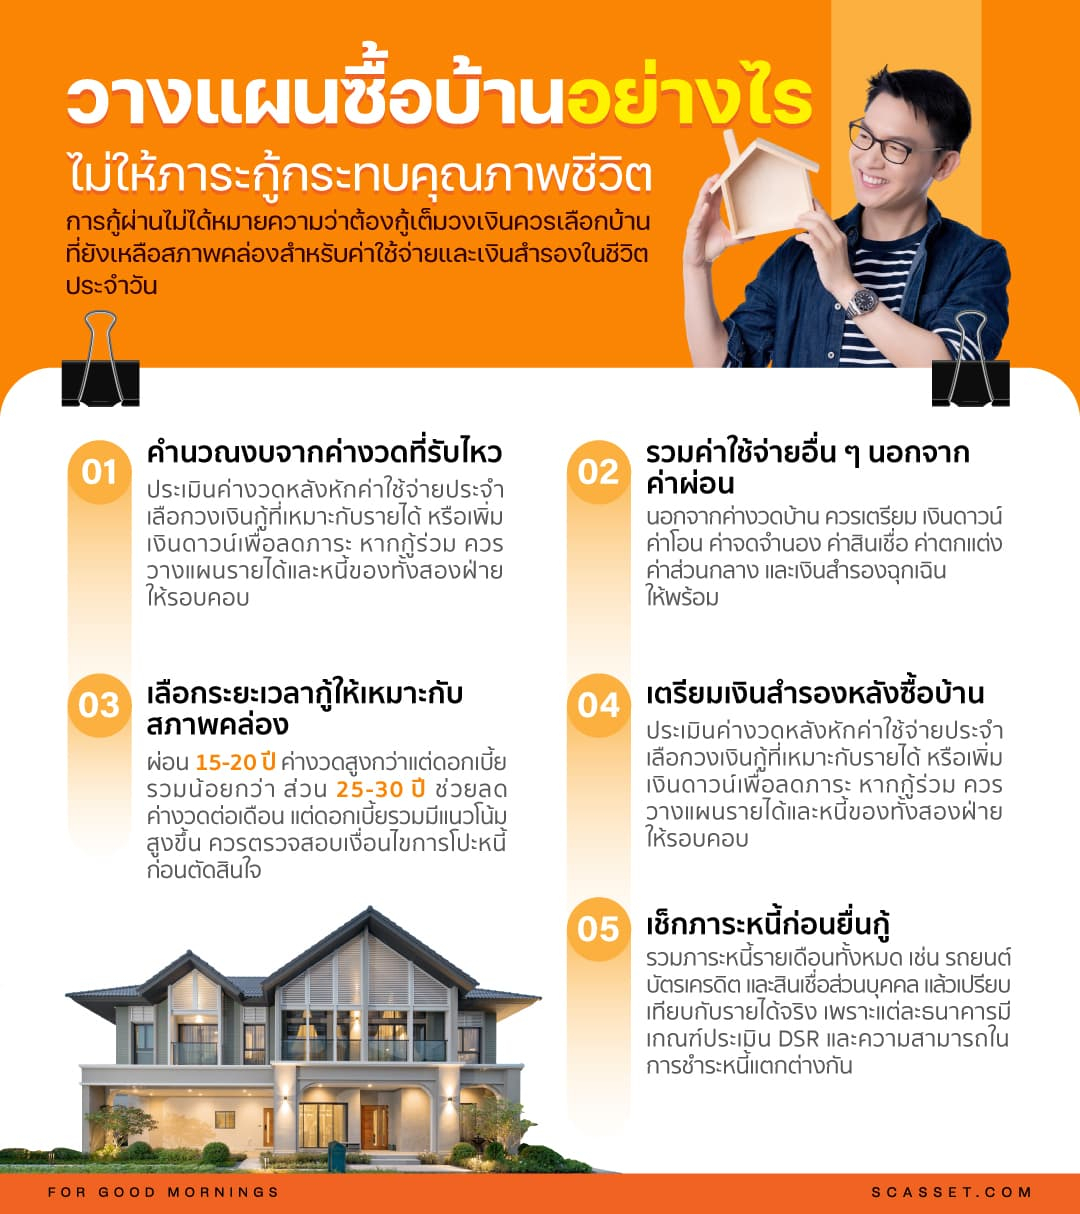
การกู้ผ่านไม่ได้หมายความว่าจำเป็นต้องใช้วงเงินสูงสุดเสมอไป การเลือกบ้านที่เหมาะสมควรทำให้ยังมีพื้นที่ทางการเงินสำหรับชีวิตด้านอื่น ไม่ว่าจะเป็นครอบครัว สุขภาพ การเดินทาง หรือเงินสำรอง
เริ่มจากประเมินค่างวดที่ผ่อนได้สบายหลังหักค่าใช้จ่ายประจำ เช่น หากรับไหว 50,000 บาท/เดือน อาจเลือกกู้ประมาณ 8 ล้านบาทและเพิ่มเงินดาวน์แทนการกู้เต็ม 10 ล้านบาท หรือหากรายได้คนเดียวไม่พอ สามารถกู้ร่วม เพื่อเพิ่มวงเงินและโอกาสกู้สินเชื่อผ่าน แต่ควรวางแผนรายได้ หนี้ และภาระผ่อนของทั้งคู่ให้รอบคอบ เพราะต้องรับผิดชอบหนี้ร่วมกัน
การคำนวณกู้บ้าน ควรรวมราคาประเมิน ค่าใช้จ่ายก่อนและหลังรับโอน เช่น
ระยะเวลาผ่อนมีผลโดยตรงต่อทั้งค่างวดและดอกเบี้ยรวม
หากเลือกผ่อนยาวเพื่อรักษาสภาพคล่อง ควรตรวจสอบเงื่อนไขการโปะหรือชำระหนี้ก่อนกำหนดของธนาคารด้วย ดังนั้นคำถามว่าผ่อนบ้านล้านละเท่าไหร่ ควรถามต่อด้วยว่าผ่อนนานเท่าไรแล้วเหมาะกับกระแสเงินสดของเรา
ไม่ควรนำเงินเก็บทั้งหมดไปใช้เป็นเงินดาวน์จนไม่มีสภาพคล่อง เพราะหลังรับบ้านยังมีค่าใช้จ่ายอีกหลายรายการ รวมถึงเหตุฉุกเฉินที่คาดการณ์ไม่ได้ การแยกเงินดาวน์ออกจากเงินสำรองจึงช่วยลดโอกาสต้องพึ่งสินเชื่ออื่นหลังซื้อบ้าน
ก่อนยื่นสินเชื่อ ควรรวบรวมภาระหนี้รายเดือนทั้งหมด เช่น รถยนต์ บัตรเครดิต สินเชื่อส่วนบุคคล หรือหนี้อื่น ๆ แล้วเทียบกับรายได้จริง โดยธนาคารแต่ละแห่งมีวิธีประเมิน DSR และความสามารถชำระหนี้แตกต่างกัน จึงไม่ควรใช้เปอร์เซ็นต์เดียวเป็นเกณฑ์ตายตัวว่ากู้ผ่านหรือไม่
เมื่อพอเห็นภาพแล้วว่าบ้าน 10 ล้าน ผ่อน 30 ปี เดือนละเท่าไร ขั้นต่อไปคือเลือกบ้านที่สอดคล้องกับทั้งงบผ่อนและรูปแบบการใช้ชีวิต ไม่ควรดูเฉพาะราคาบ้านเพียงอย่างเดียว เพราะทำเล ขนาดพื้นที่ใช้สอย และประเภทโครงการล้วนมีผลต่อความคุ้มค่าในระยะยาว
สำหรับผู้ที่มองหาบ้าน 10 ล้าน SC มีให้เลือกทั้งบ้านเดี่ยวทาวน์โฮม รวมถึงทาวน์โฮม 2 ชั้นในหลายทำเล โดยพิจารณาควบคู่กับปัจจัยเหล่านี้
หรือหากใครที่มีงบและไลฟ์สไตล์ไม่ได้จำกัดอยู่ที่บ้านเดี่ยว สามารถเลือกดูคอนโดคอนโดหรู หรือคอนโดติดรถไฟฟ้า สำหรับคนที่ให้ความสำคัญกับการเดินทาง เพื่อเปรียบเทียบทำเล ฟังก์ชัน และงบผ่อนก่อนเลือกบ้านที่เหมาะกับชีวิตที่สุด
การตอบว่า ซื้อบ้าน 10 ล้าน ผ่อนเดือนเท่าไหร่ ต้องเริ่มจากวงเงินกู้จริง ไม่ใช่ราคาบ้านอย่างเดียว หากสมมติกู้ 10 ล้านบาท ดอกเบี้ยเฉลี่ย 6% และผ่อน 30 ปี ค่างวดอยู่ที่ประมาณ 60,000 บาทต่อเดือน แต่การวางเงินดาวน์เพิ่มสามารถช่วยลดวงเงินและภาระรายเดือนได้
สำหรับผู้ที่มองหาทาวน์โฮมใกล้รถไฟฟ้า หรือบ้านราคาเหมาะกับงบ 10 ล้านบาท สามารถดูโครงการบ้านเดี่ยวจาก SC ตามงบและทำเลที่สนใจ ปัจจุบันมีตัวเลือกในหลายทำเล หรือสอบถามข้อมูลโครงการเพิ่มเติมได้ที่เว็บไซต์ของ SC หรือสายด่วน 1749 เพื่อพูดคุยกับที่ปรึกษาอสังหาฯ ได้เลยวันนี้
